
LAW Insights 09.09.2026
Sukcesja rodzinna a VAT. Dlaczego darowizna połowy firmy dla dzieci nie korzysta z wyłączenia z podatku
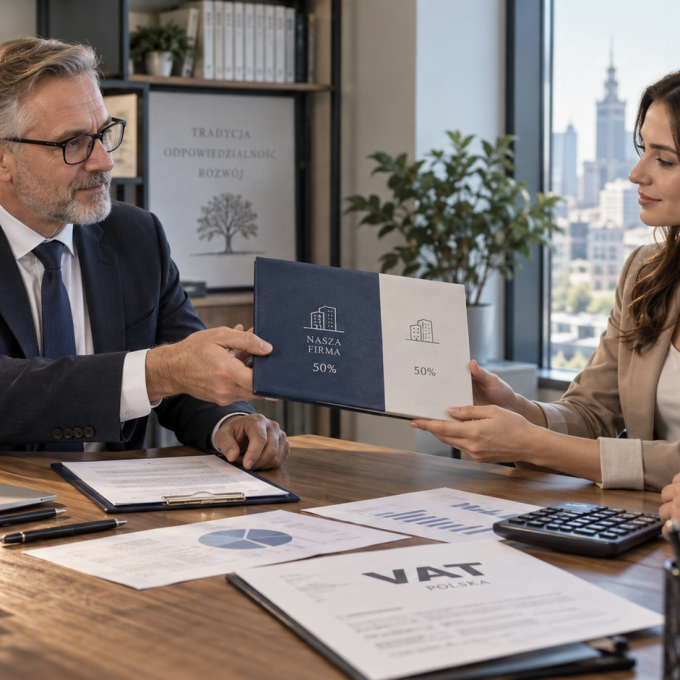
Przekazanie rodzinnego przedsiębiorstwa następnemu pokoleniu bywa traktowane jako zdarzenie neutralne podatkowo. Najnowsze orzecznictwo unijne pokazuje, że jest to uproszczenie kosztowne. Sąd Unii Europejskiej potwierdził stanowisko polskiej administracji skarbowej, zgodnie z którym darowizna udziału w przedsiębiorstwie — po połowie na rzecz dwóch osób — nie może być objęta wyłączeniem z VAT (wyrok w sprawie o sygn. T-366/25). Dla przedsiębiorców planujących sukcesję to sygnał, że o neutralności podatkowej nie decyduje sam fakt przekazania firmy w rodzinie, lecz precyzyjnie ukształtowana konstrukcja prawna transakcji.
Na czym polega wyłączenie z VAT
Punktem wyjścia jest art. 6 pkt 1 ustawy o VAT, który wyłącza spod działania ustawy transakcje zbycia przedsiębiorstwa lub jego zorganizowanej części (ZCP). Przepis ten stanowi implementację art. 19 dyrektywy 2006/112/WE. Dyrektywa pozwala państwom członkowskim przyjąć, że w razie przekazania — odpłatnie, nieodpłatnie lub aportem — całości albo części majątku dostawa towarów w ogóle nie miała miejsca, a nabywca wstępuje w sytuację prawną zbywcy jako jego następca.
Mechanizm ten ma sens gospodarczy: chodzi o to, by przeniesienie funkcjonującego biznesu nie było obciążane VAT, skoro działalność jest kontynuowana, a odliczony wcześniej podatek naliczony pozostaje „w obiegu” u nabywcy. Kluczowe jest jednak słowo „przedsiębiorstwo”. Wyłączenie nie dotyczy przekazania dowolnego zbioru składników majątkowych, lecz wyłącznie takiego zespołu, który jest zdolny do samodzielnego prowadzenia działalności.
Stan faktyczny: firma dla dwóch córek
Sprawa dotyczyła właścicielki jednoosobowej działalności, która zamierzała przekazać biznes dwóm córkom — każdej po połowie udziału w darowanym przedsiębiorstwie. Córki, będące już wspólniczkami spółki jawnej, planowały następnie wnieść otrzymane udziały aportem do tej spółki i to ona miała kontynuować działalność.
Właścicielka stała na stanowisku, że darowizna nie podlega VAT, powołując się na art. 6 pkt 1 ustawy. Organ podatkowy nie podzielił tego poglądu. Wskazał, że przedmiotem darowizny nie jest przedsiębiorstwo, lecz udział w poszczególnych jego składnikach, a działalność nie będzie kontynuowana przez obdarowane, tylko przez odrębny podmiot — spółkę jawną. Stanowisko fiskusa zaakceptował WSA w Poznaniu, natomiast NSA skierował pytanie prejudycjalne dotyczące wykładni art. 19 dyrektywy.
Dwa warunki neutralności, które trzeba spełnić łącznie
Utrwalone orzecznictwo unijne (m.in. sprawy Zita Modes, C-497/01, oraz Schriever, C-444/10) wypracowało dwie przesłanki stosowania wyłączenia, ocenianego jako autonomiczne pojęcie prawa Unii:
- Zdolność do samodzielnego działania. Przekazany zespół składników musi tworzyć całość pozwalającą na prowadzenie niezależnej działalności gospodarczej — musi to być funkcjonalna, autonomiczna jednostka, a nie luźny zbiór aktywów.
- Zamiar kontynuacji. Nabywca musi mieć zamiar prowadzenia przejętego przedsiębiorstwa, a nie jego natychmiastowej likwidacji czy wyprzedaży majątku.
Warunki te muszą być spełnione łącznie. Jeżeli już pierwszy z nich odpada, badanie drugiego staje się zbędne — i tak było w omawianej sprawie.
Dlaczego „połowa firmy” to za mało
Istota rozstrzygnięcia sprowadza się do prostej obserwacji: idealny udział w wysokości połowy przedsiębiorstwa nie jest odrębną, autonomiczną jednostką gospodarczą. Sam w sobie nie składa się z wyodrębnionego zespołu aktywów, który pozwalałby każdej z obdarowanych na oddzielne, samodzielne prowadzenie działalności. Każda z córek otrzymywała nie przedsiębiorstwo, lecz ułamkowy udział we wspólnym majątku — a to nie mieści się w pojęciu „przekazania całości lub części majątku” w rozumieniu art. 19 dyrektywy.
Mówiąc obrazowo: połowa przedsiębiorstwa nie jest przedsiębiorstwem. Skoro pierwsza przesłanka nie została spełniona, wyłączenia z VAT zastosować nie można, a obie darowizny podlegają opodatkowaniu.
Wnioski dla planujących sukcesję
Sedno sprawy tkwi nie w intencji przekazania firmy w rodzinie, lecz w sposobie jej realizacji. Ten sam cel gospodarczy można było osiągnąć w sposób neutralny podatkowo — problemu z VAT nie byłoby, gdyby całe przedsiębiorstwo zostało od razu wniesione do spółki jawnej albo gdyby przedmiotem przekazania była zorganizowana część przedsiębiorstwa w rozumieniu art. 2 pkt 27e ustawy o VAT, tj. wyodrębniony organizacyjnie i finansowo zespół składników zdolny do samodzielnej realizacji zadań gospodarczych.
Praktyczne wskazówki, które płyną z tej sprawy:
- Struktura transakcji przesądza o skutkach. Rozbicie przekazania na ułamkowe udziały — nawet z zamiarem późniejszej konsolidacji w spółce — może pozbawić transakcję ochrony przewidzianej w art. 6 pkt 1 ustawy.
- Liczy się „autonomia” przekazywanego majątku. Jeżeli sukcesja ma dotyczyć części biznesu, warto zawczasu wyodrębnić ZCP tak, aby spełniała ustawowe kryteria samodzielności.
- Kolejność i adresat czynności mają znaczenie. Bezpośrednie przeniesienie funkcjonującego przedsiębiorstwa do podmiotu, który będzie je prowadził, jest z perspektywy VAT bezpieczniejsze niż wieloetapowy transfer przez osoby fizyczne.
Który sąd orzekał — i dlaczego to Sąd UE
Warto zwrócić uwagę na szczegół proceduralny, który bywa mylony. Choć chodzi o pytanie prejudycjalne dotyczące wykładni dyrektywy VAT, wyrok wydał Sąd Unii Europejskiej, a nie Trybunał Sprawiedliwości. Jest to następstwo reformy statutu TSUE (rozporządzenie 2024/2019), na mocy której — w odniesieniu do pytań prejudycjalnych skierowanych od 1 października 2024 r. — właściwość do orzekania w sześciu wyspecjalizowanych dziedzinach, w tym we wspólnym systemie VAT, przeszła na Sąd UE. Orzeczenia te są co do zasady ostateczne; jedynie wyjątkowo, w razie poważnego ryzyka dla jednolitości lub spójności prawa Unii, mogą podlegać kontroli Trybunału Sprawiedliwości. To istotny kontekst przy śledzeniu najnowszej linii orzeczniczej w sprawach podatkowych.
O nas — jak pomagamy
Specjalizujemy się w prawnej i podatkowej obsłudze sukcesji rodzinnej oraz w tworzeniu i kompleksowym prowadzeniu fundacji rodzinnych. Wiemy z praktyki, że o powodzeniu przekazania firmy następnemu pokoleniu decydują nie deklaracje, lecz szczegóły konstrukcji prawnej — dobór formy prawnej, właściwe wyodrębnienie przedsiębiorstwa lub jego zorganizowanej części oraz zaplanowanie kolejności czynności tak, aby transakcja pozostała neutralna podatkowo.
Doradzamy właścicielom firm rodzinnych na każdym etapie: od zaprojektowania modelu sukcesji, przez analizę skutków w VAT, PIT i CIT, po przygotowanie dokumentacji i bezpieczne przeprowadzenie całego procesu. Pomagamy tak ułożyć przekazanie majątku, by uniknąć pułapek, które omawiana sprawa dobitnie unaoczniła.
Zapraszamy do kontaktu — wspólnie zaplanujemy sukcesję Państwa przedsiębiorstwa w sposób bezpieczny i efektywny podatkowo.
Zobacz również
LAW Insights
Planowane zmiany w podatkach na 2027 rok — co szykuje rząd
LAW Insights
Amortyzacja mieszkań mimo zakazu — furtka dla spółek na estońskim CIT